Comparatif des assurances maladie 2027
- Comparez parmi le plus large panel d‘assureurs de Suisse
- Jusqu’à 35% d'économies réalisées en comparant votre assurance maladie

5
940+ avis clients sur Google
3 raisons de choisir Comparea
91% de nos utilisateurs
nous recommandent
180 000+ utilisateurs
nous font confiance
100% Gratuit
et sans engagement
Partenaire des plus
grande compagnies


Ils ont choisi Comparea pour leur assurance !
Sommaire
0 min
Tout comprendre de l'assurance maladie
Ce qu'il faut retenir : Le montant de la prime dépend principalement du domicile, de la franchise et du modèle d'assurance. Choisir une alternative comme le HMO ou Telmed permet de réaliser jusqu'à 25 % d'économies. Une comparaison annuelle avant le 30 novembre s'impose pour ajuster sa couverture aux besoins réels et contrer l'augmentation générale des coûts de la santé.
Pourquoi tolérer une hausse constante de vos cotisations mensuelles alors que de nombreux assurés paient trop cher par simple manque d'information stratégique ? Réaliser un comparatif assurance maladie rigoureux reste la seule démarche efficace pour ne plus subir passivement l'inflation annuelle qui touche durement le secteur de la santé suisse. Nous vous dévoilons les mécanismes méconnus des modèles alternatifs, les dates butoirs et les frais cachés à éviter pour transformer votre couverture obligatoire en une source d'économies concrètes et immédiates, sans jamais compromettre la qualité de vos soins.
Les piliers de votre prime d'assurance : ce qui compte vraiment
Les informations de base : le point de départ incontournable
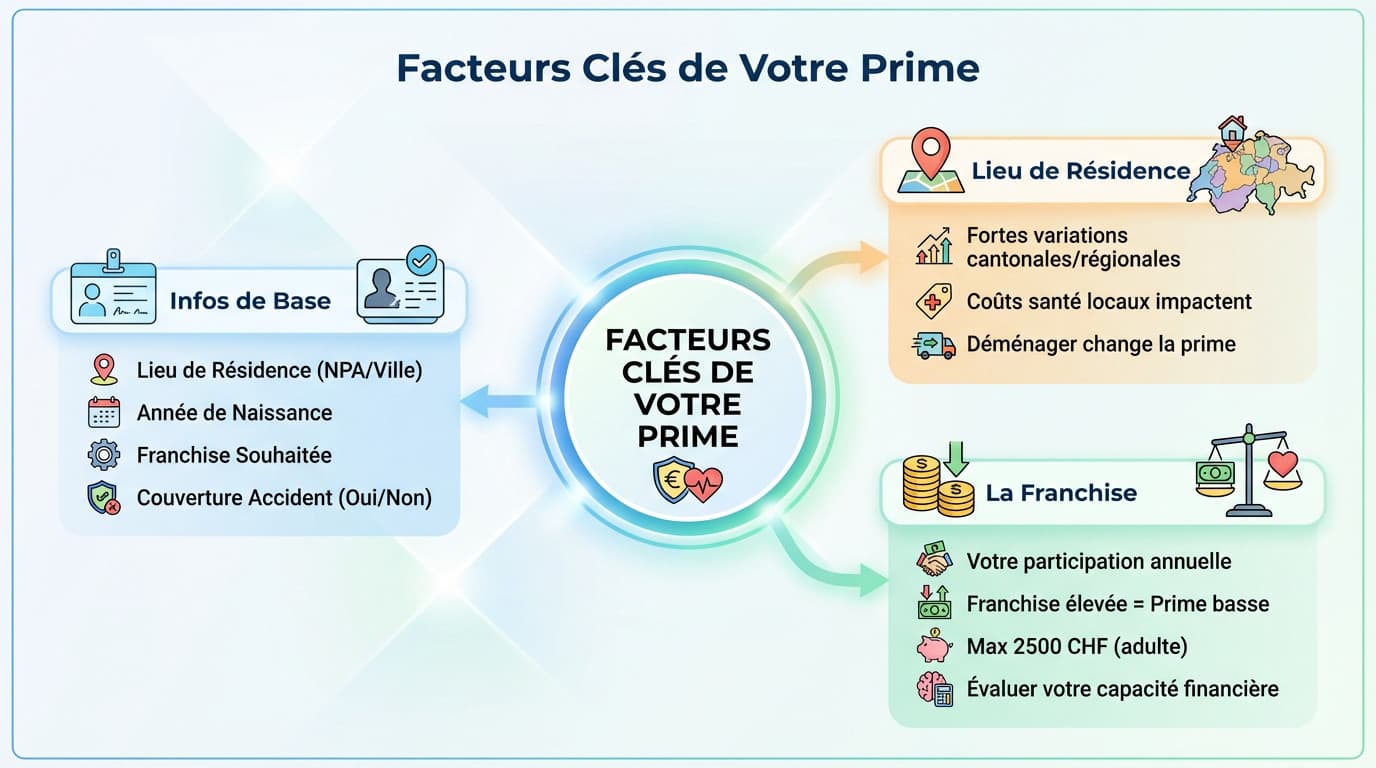
Tout comparatif assurance maladie commence par des informations personnelles simples mais déterminantes. C'est la base de tout calcul de prime. Pas de chichis, juste les faits.
Les outils, comme le calculateur officiel Priminfo, exigent ces données pour fournir une comparaison pertinente et personnalisée.
Voici les éléments spécifiques requis pour obtenir un tarif :
- Votre lieu de résidence (NPA ou ville) : le facteur qui a le plus d'impact.
- Votre année de naissance : car les primes varient selon les tranches d'âge.
- La franchise souhaitée : votre participation directe aux coûts.
- L'inclusion ou non de la couverture accident.
Pourquoi votre code postal change tout
Les primes varient énormément d'un canton à l'autre, et même d'une région à l'autre au sein d'un même canton. C'est le critère numéro un.
Les coûts de la santé (médecins, hôpitaux) ne sont pas les mêmes partout. Les assureurs répercutent cette différence.
Déménager, même de quelques kilomètres, peut entraîner une flambée ou une baisse significative de la prime. C'est un point à ne jamais négliger lors d'une comparaison annuelle, car les primes d'assurance varient selon plusieurs facteurs géographiques.
Franchise : le levier que vous contrôlez (en partie)
La franchise est le montant que vous payez de votre poche chaque année avant que l'assurance ne commence à rembourser. Plus la franchise est élevée, plus la prime mensuelle est basse.
Choisir la franchise la plus haute (2500 CHF pour un adulte) pour payer moins cher chaque mois est tentant, mais risqué.
Faites un calcul honnête de son état de santé et de sa capacité financière à assumer cette somme en cas de pépin. C'est un pari sur sa santé.
Modèles d'assurance de base : décrypter les options pour de vraies économies
Maintenant que les bases sont posées, passons au plat de résistance : les modèles d'assurance. C'est là que se cachent les plus grosses économies, mais aussi les plus grandes contraintes.
Le modèle standard (libre choix) : la liberté a un prix
C'est le modèle par défaut de la LAMal, une sorte de "passe-partout" médical. Vous bénéficiez d'une liberté totale pour consulter le médecin, le spécialiste ou l'hôpital de votre choix dans votre canton de résidence, sans demander la permission à personne.
Mais cette absence de barrières a un coût immédiat. C'est systématiquement le modèle le plus cher du marché. Il s'adresse spécifiquement à ceux qui veulent un accès direct aux soins sans aucune contrainte administrative, et qui acceptent d'en payer le prix fort.
Médecin de famille, HMO, Telmed : les alternatives et leurs règles du jeu
Voici le levier principal pour alléger votre facture, car ces modèles alternatifs représentent la source majeure d'économies sur les primes. Les rabais accordés par les assureurs peuvent grimper jusqu'à 20 ou 25 % selon la formule.
Le principe est simple : en échange d'un rabais conséquent, l'assuré accepte de restreindre son libre choix. Vous signez pour suivre un parcours de soins défini, avec une porte d'entrée obligatoire avant de voir un spécialiste.
Attention, le piège ne réside pas dans la qualité des soins — les prestations restent strictement identiques à la LAMal — mais dans les contraintes d'accès aux soins. Si vous ne respectez pas les règles du jeu, la sanction financière peut coûter très cher.
Tableau comparatif des modèles : forces et faiblesses
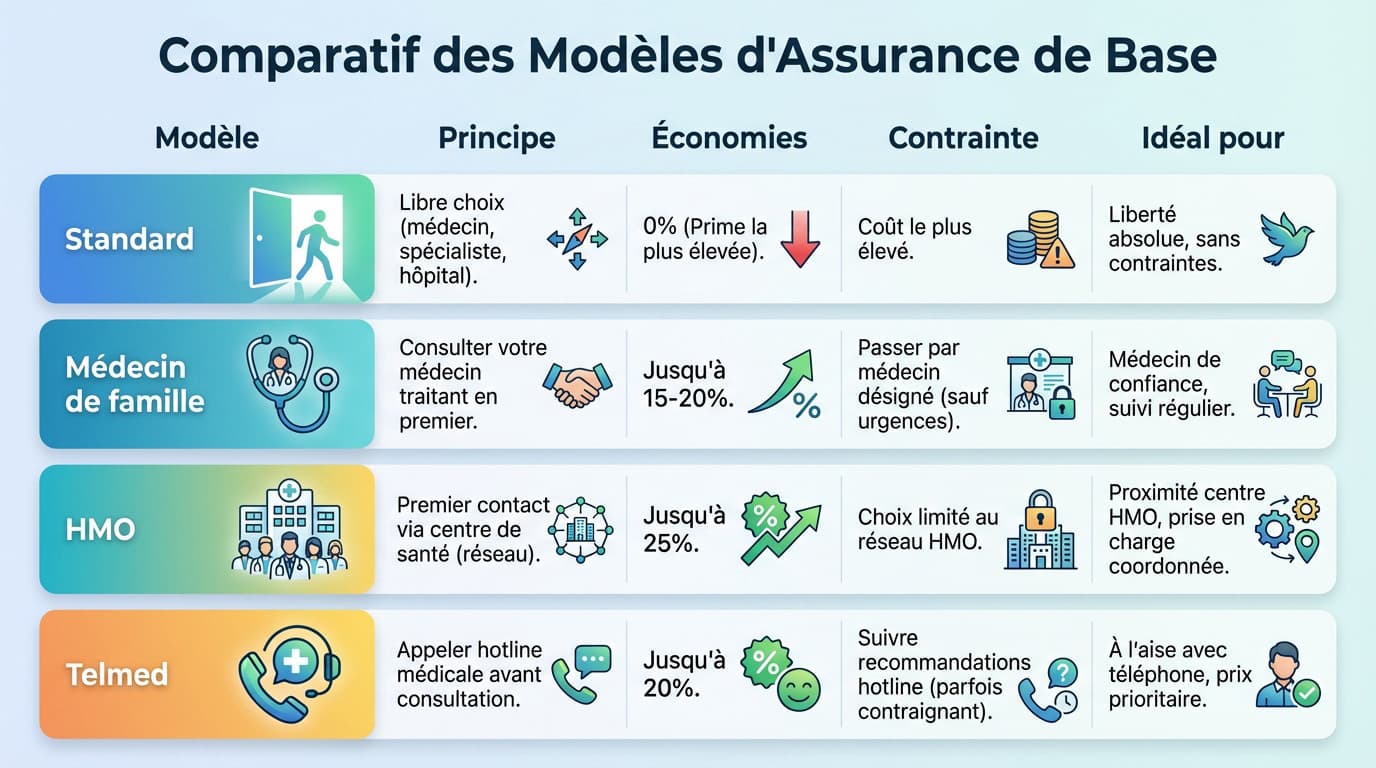
J'ai synthétisé les points clés dans ce tableau pour vous aider à visualiser rapidement le mécanisme qui collera à votre réalité. Repérez le bon compromis entre économie et flexibilité.
| Modèle | Principe de base | Potentiel d'économie | Contrainte principale | Idéal pour... |
|---|---|---|---|---|
| Médecin de famille | Toujours consulter votre médecin traitant en premier. | Jusqu'à 15-20% | Obligation de passer par le médecin désigné (sauf urgences, gynéco, ophtalmo). | Ceux qui ont un médecin de confiance et sont habitués à le consulter. |
| HMO (Health Maintenance Organization) | Premier contact via un centre de santé (cabinet de groupe) du réseau de la caisse. | Jusqu'à 25% | Choix de médecins et spécialistes limité au réseau HMO. | Ceux qui habitent près d'un centre HMO et apprécient une prise en charge coordonnée. |
| Telmed | Appeler une hotline médicale avant toute consultation physique. | Jusqu'à 20% | Obligation de suivre les recommandations de la hotline (souvent contraignant). | Personnes à l'aise avec le téléphone, en bonne santé, pour qui le prix est le critère n°1. |
| Standard | Accès direct à n'importe quel médecin ou spécialiste. | 0% | Prime la plus élevée. | Ceux qui privilégient la liberté absolue et ne veulent aucune contrainte. |
Ne cherchez pas la "meilleure" assurance dans l'absolu. Le modèle gagnant est simplement celui qui correspond à votre profil de santé actuel et à vos habitudes de vie.
Au-delà de la prime mensuelle : les coûts cachés que tout le monde oublie
Se focaliser uniquement sur la prime mensuelle est une erreur de débutant. Pour vraiment faire un comparatif assurance maladie intelligent, il faut comprendre ce que vous paierez réellement en cas de besoin.
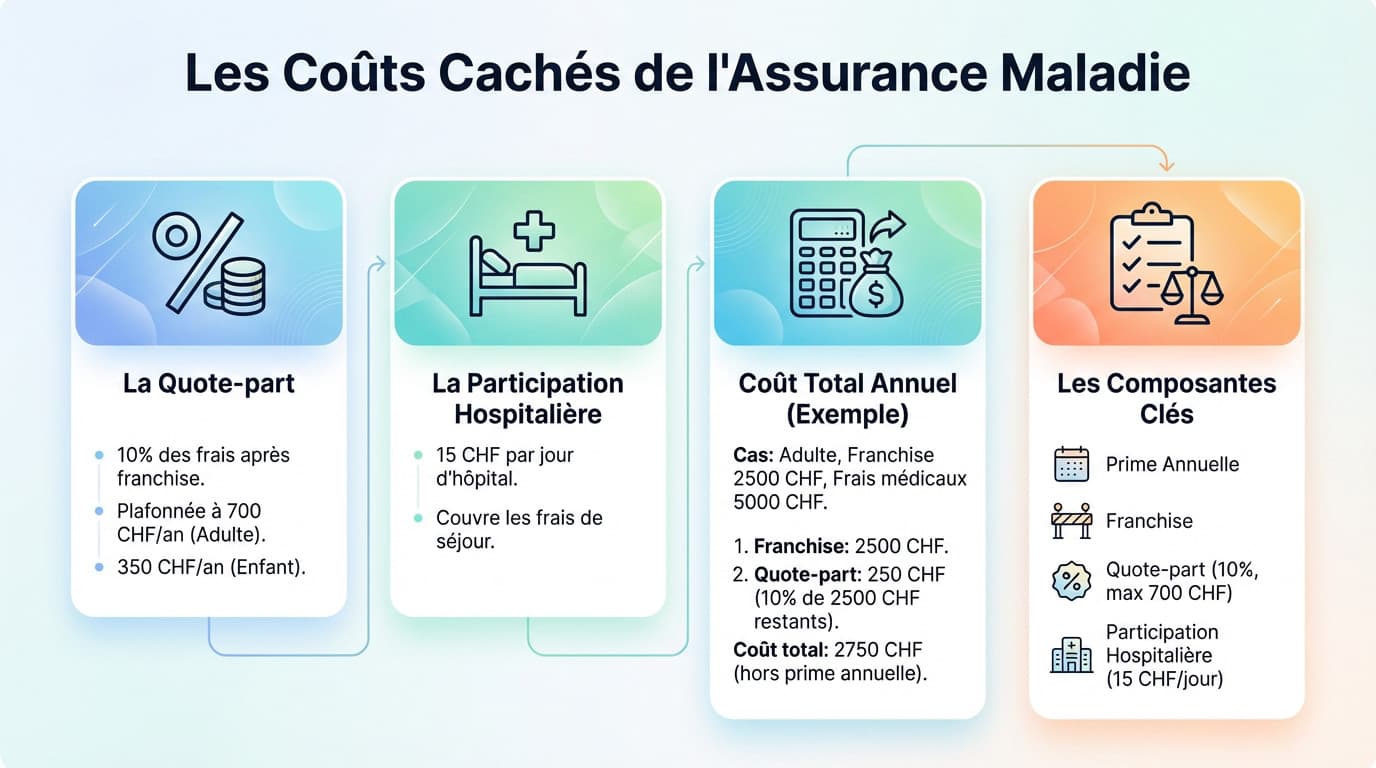
La franchise, on en a parlé. mais après ? voici la quote-part
Une fois la franchise atteinte, ne croyez pas que le remboursement intégral s'active immédiatement sur votre compte. L'assuré doit encore mettre la main à la poche pour régler 10% des frais générés par ses soins médicaux.
Heureusement, cette participation financière possède une limite stricte fixée par la loi. C'est une protection indispensable pour éviter la faillite personnelle.
Le plafond de la quote-part s'élève exactement à 700 CHF par an pour un adulte. Pour un enfant, ce montant maximal descend à 350 CHF, ce qui reste un maximum à connaître.
La participation aux frais d'hospitalisation : le petit extra
Il existe un autre coût sournois souvent ignoré : la contribution journalière en cas d'hospitalisation. Ce n'est ni la franchise, ni la quote-part, mais une charge séparée qui s'ajoute à votre facture finale.
Préparez-vous à payer 15 CHF par jour d'hôpital passé dans l'établissement de soins. Cela correspond officiellement à une participation aux "frais de séjour", couvrant par exemple la nourriture ou le logement durant votre convalescence.
Calcul du coût total annuel : un exemple concret
Mettons tout cela en perspective avec un exemple chiffré pour que ce soit limpide. Les chiffres ne mentent jamais sur la facture.
Imaginez un adulte avec une franchise de 2500 CHF et 5000 CHF de frais médicaux. Il paiera ses 2500 CHF de franchise, puis 10% des 2500 CHF restants, soit 250 CHF de sa poche.
Son coût total grimpe donc à 2750 CHF, en plus de ses primes annuelles obligatoires. Cela prouve que le coût réel dépasse largement la simple prime mensuelle affichée sur les comparateurs en ligne.
- Votre Prime annuelle (le coût fixe)
- Votre Franchise (le premier montant à payer)
- Votre Quote-part (10% des frais restants, plafonnée à 700 CHF)
- Votre Participation hospitalière (15 CHF/jour)
Changer de caisse-maladie : le guide pratique pour ne pas rater le coche
La date butoir : le 30 novembre, sinon rien
Pour que votre changement soit effectif au 1er janvier, votre lettre de résiliation doit impérativement parvenir à votre caisse actuelle au plus tard le 30 novembre. C'est une échéance absolue sans aucune exception possible. Si vous ratez ce créneau précis, vous restez bloqué un an de plus.
Attention, ce n'est pas le cachet de la poste qui fait foi ici, mais bien la date de réception réelle par l'assureur. Il faut donc envoyer sa lettre en recommandé et s'y prendre quelques jours à l'avance pour être tranquille. Visez idéalement un envoi avant la mi-novembre.
La procédure de résiliation en 3 étapes
La manœuvre administrative est finalement assez simple, à condition de la suivre à la lettre sans improviser. Voici la marche à suivre exacte pour valider votre transfert.
<ol>[object Object],[object Object],[object Object]</ol>Assurance de base vs complémentaires : ne mélangez pas tout
Clarifions un point essentiel : la résiliation facile au 30 novembre ne concerne que l'assurance de base (LAMal). Les caisses ont l'obligation légale de vous accepter, quel que soit votre état de santé. Vous ne risquez donc aucun refus sur cette partie obligatoire.
Pour les assurances complémentaires, c'est une autre histoire et la prudence est de mise. Les délais de résiliation sont différents (souvent 3 mois avant l'échéance) et surtout, la nouvelle caisse n'a aucune obligation de vous accepter. Elle peut refuser votre dossier après examen médical.
L'assurance accident (LAA) : le détail qui peut vous faire économiser gros
On se focalise souvent sur la franchise, mais une simple case à cocher dans les comparateurs change la donne sur la facture finale : la couverture accident. C'est un levier méconnu qui mérite toute votre attention.
Salarié ? vous êtes probablement déjà couvert
Si vous travaillez plus de 8 heures par semaine pour le même employeur, la loi est formelle. Vous êtes automatiquement assuré contre les accidents professionnels et non professionnels via la LAA, directement par votre entreprise.
Dans ce cas de figure, vous pouvez — et devez — suspendre la couverture accident de votre assurance maladie de base. C'est une économie directe et facile à mettre en place. Inutile de payer deux fois pour la même protection.
L'impact sur la prime : une économie simple à réaliser
Parlons argent. Retirer la couverture accident permet de réduire sa prime de base d'environ 5% à 7%. C'est une baisse immédiate sur vos mensualités sans aucun effort.
Vérifiez ce point immédiatement sur votre police actuelle. Payer pour une couverture en double, c'est littéralement jeter de l'argent par les fenêtres chaque mois. C'est une erreur fréquente qui vous coûte cher inutilement.
Qui doit garder la couverture accident ?
Attention toutefois, ne décochez pas cette case à l'aveugle, car les conséquences financières d'un accident sans couverture seraient désastreuses. Certaines personnes doivent impérativement conserver la couverture accident dans leur assurance de base pour garantir leur sécurité.
Cela concerne spécifiquement les enfants, les étudiants, les retraités, ainsi que les indépendants et les salariés travaillant moins de 8 heures par semaine. Pour ces profils, maintenir cette couverture est absolument indispensable.
Le système suisse face à ses voisins : un petit tour d'horizon
On râle souvent sur le montant de nos primes, c'est presque un sport national. Mais avez-vous déjà regardé ce qui se passe réellement de l'autre côté de la frontière ? Un coup d'œil rapide chez nos voisins permet de relativiser et de mieux saisir la logique de notre propre modèle.
L'Allemagne : concurrence des caisses et coûts élevés
Nos voisins allemands fonctionnent aussi avec un système de caisses en concurrence. Pourtant, cela ne les empêche pas d'avoir des dépenses de santé par habitant parmi les plus lourdes d'Europe. La compétition seule ne garantit pas des prix bas.
Pourquoi ce paradoxe ? Comme le révèle une étude comparant les systèmes de santé, l'Allemagne souffre d'un volume d'activité médicale excessif. Le système hospitalier manque d'efficience avec trop de lits disponibles. Cela prouve que la structure des soins pèse plus lourd que la concurrence.
Les Pays-Bas : le choix du quasi tout-privé
Les Pays-Bas ont pris un virage radical avec leur réforme majeure de 2006. Ils ont basculé vers un système presque entièrement privé, mais soumis à une régulation étatique féroce. C'est un hybride fascinant entre marché libre et contrôle public.
L'assurance de base est obligatoire pour chaque résident sans exception. Les assureurs privés ont l'interdiction formelle de refuser un client. Ils ne peuvent pas non plus moduler la prime selon le risque de santé.
Comme l'indique une note du Sénat français, ils appliquent aussi une franchise obligatoire. Elle est fixée à 385 euros, ce qui reste bien inférieur à notre franchise maximale suisse.
Ce que ça nous apprend sur notre système suisse
Chaque système de santé représente un compromis complexe entre la liberté de choix et la maîtrise des coûts. Le modèle suisse se distingue nettement en misant tout sur la responsabilité individuelle. C'est à l'assuré de faire ses arbitrages.
Le levier de la franchise et le choix du modèle alternatif sont des outils puissants entre vos mains. Vous pouvez piloter votre prime, contrairement aux systèmes financés par l'impôt ou les charges salariales. C'est une liberté coûteuse, mais c'est une liberté réelle.
Anticiper l'avenir : pourquoi comparer chaque année est non-négociable
La hausse des primes : une tendance qui ne faiblit pas
Les chiffres sont tombés et la réalité est brutale : les primes ont encore subi une augmentation de 4,4% en moyenne. Cette flambée confirme malheureusement que la maîtrise des coûts de la santé reste un défi permanent et complexe.
Mais attention, cette hausse ne frappe pas tous les assurés avec la même intensité. Certaines caisses augmentent leurs tarifs bien plus violemment que d'autres, bouleversant les classements comme l'indique un communiqué officiel.
Votre situation évolue, votre assurance doit suivre
Votre vie ne reste pas figée, alors pourquoi votre couverture le resterait-elle ? Un déménagement, un nouvel emploi, une naissance ou un pépin de santé modifient radicalement vos besoins réels. Ignorer ces changements, c'est souvent jeter de l'argent par les fenêtres.
Lancer un comparatif assurance maladie annuel dépasse largement la simple chasse au prix le plus bas. C'est surtout l'occasion critique de vérifier si votre modèle et votre franchise collent toujours parfaitement à votre nouvelle réalité quotidienne.
Se préparer pour 2027 et au-delà
Ne nous voilons pas la face, le débat sur l'explosion des coûts de la santé est loin d'être clos. De nouvelles réformes politiques et structurelles sont toujours possibles pour tenter d'endiguer cette spirale inflationniste qui pèse sur les ménages.
Pour garder le contrôle, informez-vous dès maintenant sur les changements clés et les pistes d'économies pour les primes d'assurance maladie de 2027. L'anticipation reste votre meilleure stratégie pour ne pas subir les futures primes d'assurance maladie 2027.
Ne laissez pas la hausse des primes impacter votre budget. Un comparatif assurance maladie annuel reste votre meilleur levier pour économiser, en ajustant franchise et modèle à vos besoins réels. Agissez avant le 30 novembre : quelques minutes d'analyse peuvent représenter des centaines de francs gagnés pour l'année à venir.
FAQ
Quels sont les principaux critères qui font varier le prix de l'assurance maladie ?
Le montant de votre prime dépend avant tout de votre lieu de résidence (canton et région), car les coûts de la santé varient géographiquement. Votre âge et la franchise choisie (le montant à votre charge) jouent également un rôle majeur dans le calcul.
Enfin, le modèle d'assurance sélectionné (Standard, HMO, Médecin de famille ou Telmed) influence directement la facture : accepter certaines contraintes d'accès aux soins permet de réduire la prime mensuelle.
Quel est le meilleur moment pour changer de caisse-maladie ?
Pour l'assurance de base (LAMal), le changement se fait généralement pour le début de l'année civile. Votre lettre de résiliation doit impérativement parvenir à votre assureur actuel avant le 30 novembre.
Il est crucial d'envoyer ce courrier en recommandé quelques jours avant la date butoir, car c'est la date de réception qui fait foi, et non le cachet de la poste.
Est-il risqué de choisir la franchise maximale de 2500 francs ?
Opter pour une franchise de 2500 francs permet d'obtenir la prime mensuelle la plus basse, mais cela représente un risque financier. Vous devez être capable de sortir cette somme immédiatement en cas de problème de santé.
Ce choix est conseillé uniquement si vous êtes en bonne santé, que vous consultez peu et que vous disposez de l'épargne nécessaire pour couvrir ce montant en cas d'imprévu.
Qu'est-ce que la quote-part et quel est son montant maximum ?
La quote-part est une participation de 10% que vous payez sur les frais médicaux une fois votre franchise atteinte. Elle s'ajoute donc à la franchise choisie initialement.
Heureusement, cette participation est plafonnée : elle ne peut pas dépasser 700 francs par an pour un adulte et 350 francs pour un enfant. Au-delà de ce plafond, l'assurance prend en charge 100% des coûts couverts.
Puis-je supprimer la couverture accident de mon assurance de base ?
Oui, vous pouvez retirer le risque accident de votre assurance maladie si vous travaillez au moins 8 heures par semaine pour le même employeur. Vous êtes alors automatiquement couvert par l'assurance accident de votre entreprise (LAA).
Cette suppression permet de réaliser une économie d'environ 5% à 7% sur votre prime d'assurance de base. Pensez à réactiver cette couverture si vous quittez votre emploi ou devenez indépendant.
Quelle est la différence entre le modèle Standard et le modèle HMO ?
Le modèle Standard offre une liberté totale : vous pouvez consulter n'importe quel médecin ou spécialiste directement. En contrepartie, c'est l'option la plus chère.
Le modèle HMO (Health Maintenance Organization) impose de passer d'abord par un cabinet de groupe ou un réseau de santé spécifique. En acceptant cette restriction du libre choix, vous bénéficiez d'un rabais important sur vos primes, pouvant aller jusqu'à 25%.
Mise à jour le : 01.10.2026Écrit par Alexis MilonResponsable du département assurance maladie chez Comparea.Pour en savoir plus sur notre équipe cliquez ici.
Questions les plus fréquentes
Oui, en Suisse, l'assurance maladie est obligatoire, y compris pour les membres de votre famille sans activité lucrative.
Il existe différentes astuces pour économiser sur les primes d'assurance maladie en Suisse. Rendez-vous sur notre comparatif en ligne pour en savoir plus !
La demande de subside peut être faite en ligne ou en vous adressant au bureau chargé des subsides de votre canton de résidence.
Toute personne affiliée à l'assurance maladie en Suisse reçoit une carte d'assuré de sa caisse-maladie.